Dirección financiera y control de gestión
¿Cuánto puede crecer tu empresa sin tensionar la financiación?
Antes de aprobar un plan de crecimiento, conviene preguntarse qué ritmo puede sostener la empresa con su rentabilidad, su política de dividendos y su estructura de financiación. Una empresa puede vender más, aumentar su beneficio y, al mismo tiempo, tener cada vez menos margen para atender sus pagos. En mi experiencia en dirección financiera, esta situación exige mirar más allá de la cuenta de resultados y comprobar cómo se está financiando la expansión.

El crecimiento también hay que financiarlo
En muchos negocios, vender más exige mantener más dinero en clientes pendientes de cobro y existencias. También puede requerir maquinaria,instalaciones o sistemas. La inversión necesaria dependerá del modelo de negocio y de la capacidad que ya esté disponible.
Si esas necesidades no se anticipan, la presión puede aparecer en una póliza cada vez más utilizada, pagos aplazados sin acuerdo o uncolchón de tesorería menor. La pregunta es qué recursos harán falta, cuándo y en qué condiciones podrán obtenerse.
Qué significa la tasa de crecimiento sostenible
La tasa de crecimiento sostenible estima el ritmo al que una empresa puede crecer sin nuevas aportaciones de capital y manteniendo su relación entre deuda y recursos propios, bajo determinados supuestos. Permite que aumente la deuda en proporción al patrimonio neto. Si la pregunta es cuánto puede crecer sin nueva deuda ni nuevo capital, hablamos de crecimiento interno, que es otro concepto.
Una forma habitual de aproximarla es multiplicar la rentabilidad sobre recursos propios, o ROE, por la proporción de beneficio que se retiene. En esta versión, el ROE se calcula dividiendo el beneficio neto del ejercicio entre el patrimonio neto al inicio de ese ejercicio.
Si el patrimonio inicial es de 3.000.000 de euros y el ROE es del 18%, el beneficio será de 540.000 euros. Si se reparte el 40% y se retiene el 60%, permanecerán 324.000 euros en la empresa: el patrimonio neto crecerá un 10,8%.
Con rentabilidad, política de dividendos, inversión por euro de ventas y proporción de deuda estables, ese 10,8% sirve como referencia para el crecimiento. Para interpretarlo, supongamos además que la empresa parte de 3.000.000 de euros de deuda financiera:

Mantener esa proporción no garantiza el mismo riesgo:también importan los tipos de interés, los vencimientos y la capacidad de pago.La tasa orienta la planificación; hay que contrastarla con el presupuesto detesorería y con la financiación realmente disponible.
Cómo se acumula la presión sobre el circulante
Volvamos al ejemplo con un patrimonio inicial de 3 millones. Supongamos ventas de 10 millones, un crecimiento del 22% anual durante tresejercicios y unas necesidades operativas de fondos, o NOF, equivalentes al 20% de las ventas. Mantenemos un ROE del 18% sobre el patrimonio inicial de cadaejercicio y una retención del 60 %. Son hipótesis ilustrativas, no una referencia sectorial.
Aislamos ahora dos magnitudes: cuánto aumenta el dinero comprometido en el circulante y cuánto beneficio se retiene. Esta comparación ayuda a detectar una presión que habrá que estudiar en el presupuesto financiero.
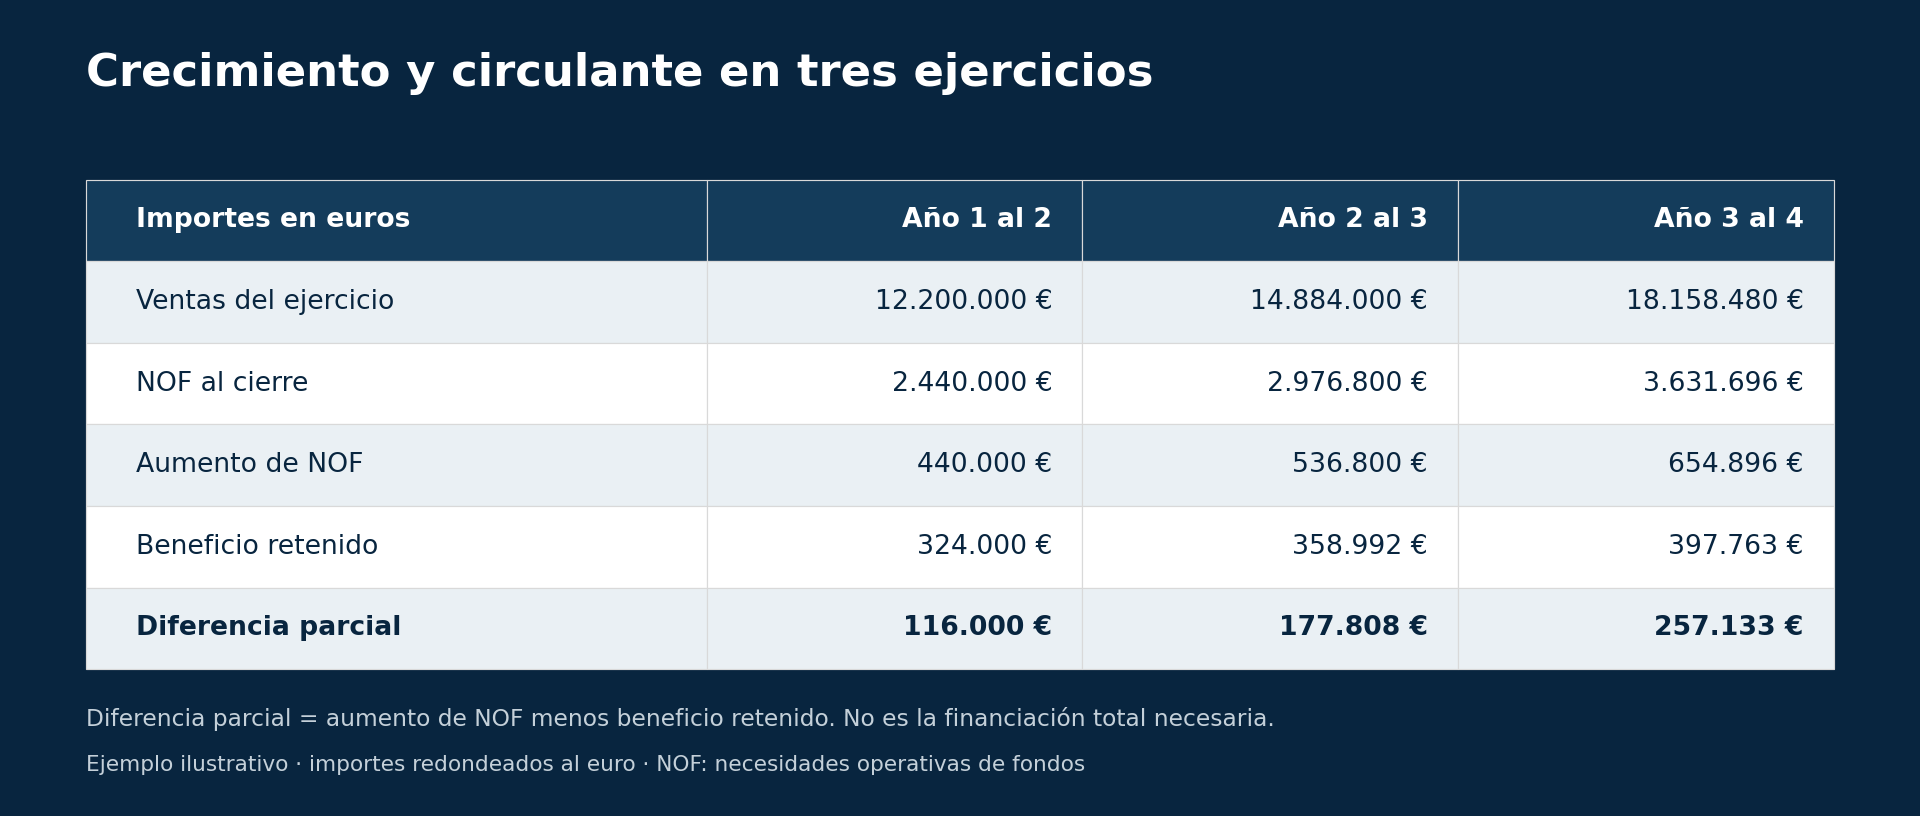

La diferencia parcial suma 550.941 euros en tres años. No es automáticamente el préstamo que habrá que solicitar: el beneficio retenido no equivale a caja disponible. Para calcular la financiación necesaria faltan, entre otros elementos, la amortización contable, las inversiones pagadas, los vencimientos de deuda y la tesorería disponible.
La conclusión útil es que el crecimiento exige un plan financiero completo. Ese plan debe mostrar qué parte cubre el propio negocio, qué parte requiere financiación y qué ocurriría si los clientes pagaran más tarde o las ventas no alcanzaran lo previsto.
Qué decisiones debe tomar la dirección
Comparar el crecimiento previsto con la referencia sostenible permite abrir la conversación antes de que aparezca la urgencia. Si el plan exige crecer más deprisa, hay varias decisiones que conviene analizar conjuntamente.
Revisar los dividendos. Retener una mayor parte del beneficio refuerza los recursos propios. Con un ROE del 18%, pasar del 60% al 80% de retención elevaría la referencia del 10,8% al 14,4%, si se mantuvieran los demás supuestos. Esa decisión debe coordinarse con las necesidades de los socios y con la caja disponible.
Mejorar la rentabilidad y el uso de los recursos. Revisar precios, costes y márgenes por cliente o producto; cobrar con disciplina y reducir existencias innecesarias. Si las ventas son de 10 millones, bajar las NOF del 20% al 19% reduce en 100.000 euros los recursos comprometidos, siempre que la mejora sea real y no dependa de retrasar pagos indebidamente.
Aportar capital cuando el plan lo requiera. Una ampliación puede reforzar el patrimonio y permitir una expansión mayor. Conviene valorar su coste, la participación de los socios y el retorno esperado de la inversión.
Acordar la deuda adecuada. Ajustar importes y vencimientos a las necesidades permanentes y estacionales, y comprobar la capacidad de atender intereses y devolver principal. Una póliza puede ser útil para oscilaciones de tesorería; si sostiene una necesidad permanente, hay que evaluar su riesgo de renovación y las alternativas.
Escalonar el crecimiento. Priorizar proyectos, clientes o mercados puede permitir crecer con más control. Moderar el ritmo es una opción legítima cuando mejora la rentabilidad, la liquidez o la capacidad de ejecución.
Antes de aprobar el plan, pediría una previsión conjunta de resultados, balance y tesorería, con un escenario base y otro menos favorable. Ahí deben verse las necesidades máximas de caja, los vencimientos y las medidas previstas para cubrirlos.
Crecer con la financiación decidida a tiempo
El crecimiento no es gratis, ni siquiera cuando es rentable. La dirección debe saber qué inversión exige, cuánto puede cubrir la empresa y qué compromisos asumirá para financiar el resto.
La tasa de crecimiento sostenible ayuda a formular las preguntas. El presupuesto financiero permite responderlas con importes, fechas y decisiones. Ese es el análisis que conviene llevar a la mesa antes de aprobar la expansión.
Sobre el autor