Direcció financera i control de gestió
Quan necessita una empresa direcció financera?
Set senyals que la complexitat del negoci exigeix més previsió, anàlisi i criteri financer per prendre decisions.
Set senyals que la complexitat del negoci ha superat la informació disponible
No hi ha una xifra de facturació a partir de la qual una empresa necessiti automàticament un director financer.
Una empresa comença a necessitar direcció financera quan la complexitat de les seves decisions supera la capacitat de la informació que utilitza per prendre-les.
Després de més de 30 anys treballant amb empreses, he comprovat que aquest moment no sempre coincideix amb un gran creixement. Pot aparèixer quan augmenta el circulant, s'estrenyen els marges, s'incorpora deute, s'obren noves línies de negoci o la direcció comença a assumir compromisos difícils de revertir.
La comptabilitat continua sent imprescindible. La diferència és que ja no n'hi ha prou amb conèixer correctament el que ha passat. La direcció necessita comprendre què està passant, què pot passar i quines decisions pot prendre.
No hi ha una xifra màgica
Una empresa relativament petita pot necessitar direcció financera si treballa amb poca liquiditat, marges estrets, terminis de cobrament llargs o projectes complexos. Una altra de més gran, però estable, amb cobrament immediat i poca inversió, pot funcionar durant més temps amb una estructura financera senzilla.
La necessitat depèn menys de la dimensió que de la complexitat, del risc i de la freqüència amb què s'han de prendre decisions amb impacte econòmic. En empreses d'entre un i deu milions d'euros de facturació, és habitual que aquesta necessitat aparegui abans que es justifiqui incorporar una direcció financera interna a temps complet.
El control financer permet projectar, comparar i detectar desviacions. La direcció financera fa un pas més: interpreta aquesta informació, planteja alternatives i acompanya la decisió.
Set senyals que l'empresa necessita fer el pas següent
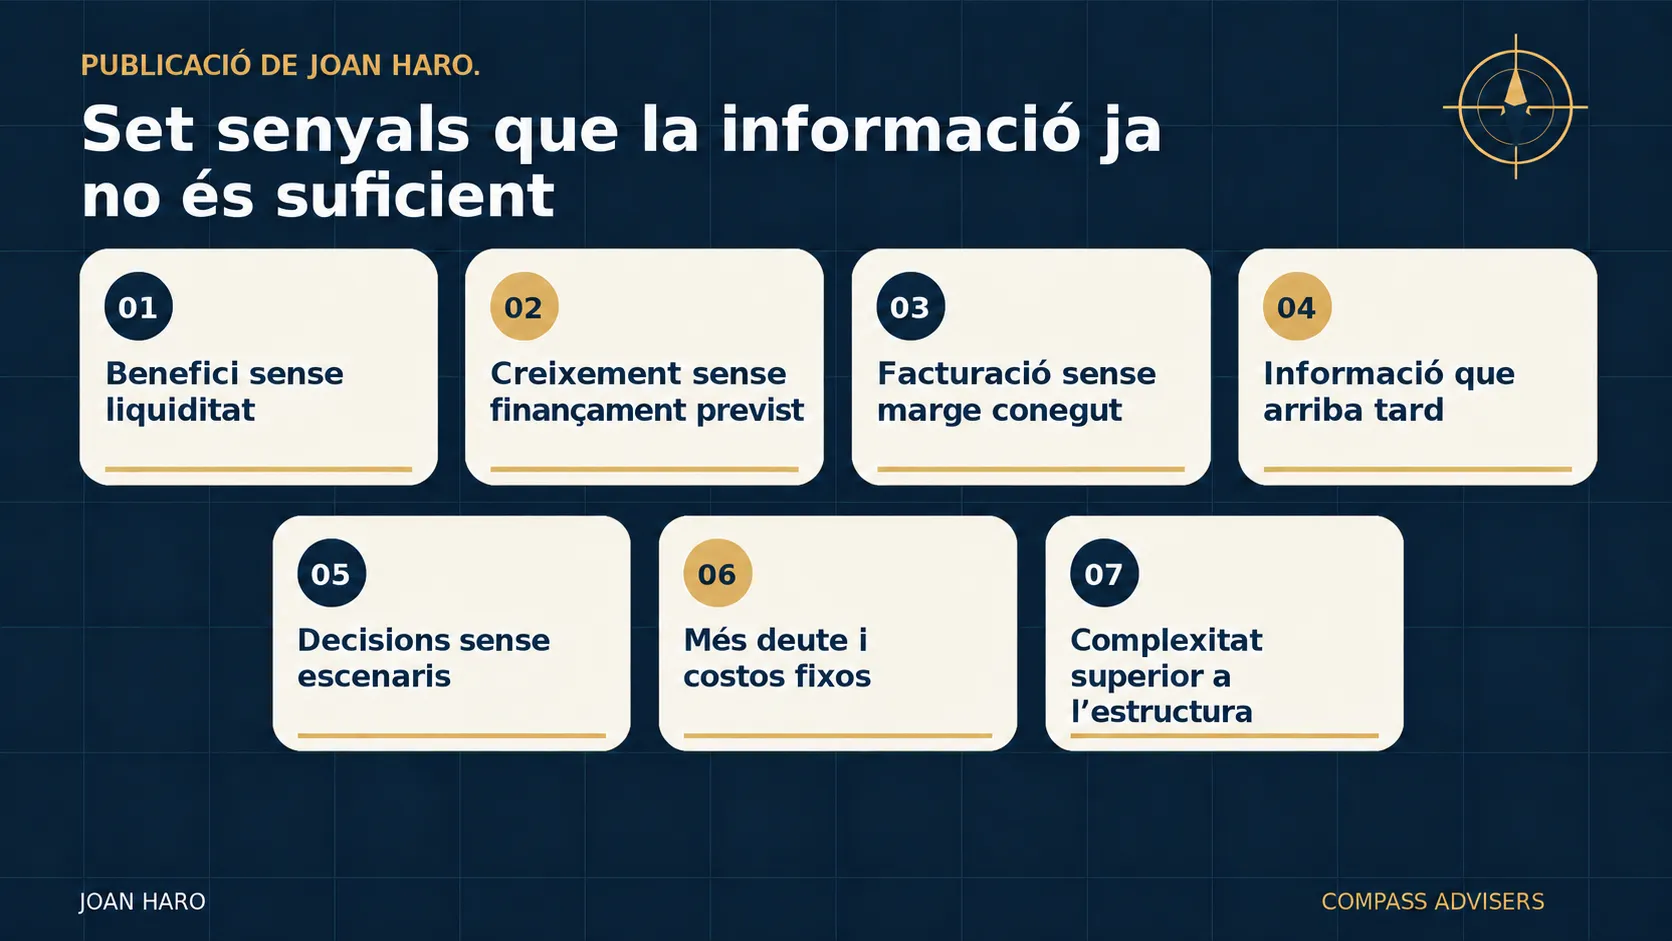
1. Hi ha benefici, però falta liquiditat
El compte de resultats mostra beneficis, però apareixen dificultats per pagar nòmines, impostos, proveïdors o préstecs. No hi ha cap contradicció: benefici i caixa mesuren realitats diferents.
La previsió de tresoreria permet detectar amb antelació quan es produirà el dèficit, què el provoca i durant quant de temps caldrà finançar-lo.
2. L'empresa creix sense saber quants diners necessitarà
Créixer sol exigir contractar, invertir, mantenir més existències o finançar durant més temps els clients. Els pagaments arriben abans que el retorn.
Si el pla comercial no es tradueix en resultats, balanç i tresoreria projectats, l'empresa sap quant vol vendre, però no quant de creixement pot finançar.
3. Es coneix la facturació, però no el marge real
Facturar més no equival necessàriament a guanyar més. Els descomptes, les ineficiències, les hores no facturades o determinats clients poden consumir el marge sense que el resultat global permeti veure-ho amb claredat.
La direcció necessita saber quins productes, serveis, projectes o clients creen valor i quins utilitzen recursos sense aportar una rendibilitat suficient.
4. La informació arriba quan ja no permet corregir
Rebre a l'abril els comptes tancats de desembre pot servir per complir obligacions, però arriba tard per corregir una desviació que va començar mesos abans.
Quan les decisions són freqüents, l'empresa necessita tancaments mensuals fiables, previsions actualitzades i uns quants indicadors vinculats a accions concretes.
5. Les decisions rellevants no van acompanyades d'escenaris
La intuïció empresarial és valuosa, però resulta insuficient quan la decisió és difícil de revertir: contractar, invertir, obrir una seu, acceptar un gran client o assumir nou deute.
Una anàlisi d'escenaris no elimina la incertesa. Permet quantificar-la i comprovar què passaria si les vendes fossin menors, augmentessin els costos o es retardessin els cobraments.
6. Augmenten el deute i els compromisos fixos
Com més grans són els préstecs, els lloguers, les nòmines i la resta de costos fixos, més petit és el marge d'error. L'empresa ha de conèixer la seva capacitat de pagament, el calendari de venciments i l'efecte que tindria una caiguda temporal de l'activitat.
Esperar que aparegui una tensió de tresoreria redueix les alternatives i debilita la posició negociadora davant de finançadors i proveïdors.
7. La complexitat supera l'estructura financera existent
La necessitat augmenta quan apareixen diverses societats, centres, mercats, línies de negoci o responsables amb capacitat de despesa. També es fa visible quan bancs, socis o inversors demanen previsions que l'empresa no pot explicar amb coherència.
En aquest moment ja no n'hi ha prou amb conèixer el resultat conjunt. Cal assignar responsabilitats, establir pressupostos i comprendre com contribueix cada part del negoci.
Un exemple pràctic
Pensem en una empresa de serveis que factura dos milions d'euros i obté un benefici anual de 150.000 euros.
Aconsegueix dos contractes que podrien augmentar les seves vendes un 30 %, però ha d'incorporar personal, comprar equips i assumir nous costos des del primer mes. Els clients pagaran a 90 dies.
Els comptes històrics demostren que l'empresa és rendible. Tanmateix, per si sols no responen quants diners necessitarà fins que comenci a cobrar, què passarà si un client es retarda o quin marge deixarà realment cada contracte.
La direcció financera converteix aquestes preguntes en una previsió de resultats, balanç i tresoreria, incorporant-hi diferents escenaris. La conclusió pot ser que el creixement és rendible, però necessita finançament durant sis mesos. La decisió no serà deixar de créixer, sinó preparar el creixement abans de comprometre els recursos.
La funció és més important que l'organigrama
Necessitar direcció financera no vol dir contractar immediatament un director financer a temps complet. La funció es pot organitzar mitjançant un responsable intern de control de gestió, una direcció financera externa o una combinació de recursos.
La solució dependrà de la complexitat, de la freqüència de les decisions i de l'estructura de l'empresa. El que importa és que algú assumeixi de manera continuada la previsió, l'anàlisi i l'acompanyament de les decisions.
El sistema mínim
Una empresa que ha superat la fase purament comptable hauria de disposar, com a mínim, de:
- Un tancament mensual fiable i puntual.
- Una previsió de tresoreria, amb especial atenció a les pròximes tretze setmanes.
- Un pressupost i escenaris revisats durant l'exercici.
- Una anàlisi de marges i desviacions.
- Un quadre de comandament vinculat a decisions, responsables i mesures.
La veritable línia divisòria
La necessitat de direcció financera no apareix quan l'empresa assoleix una dimensió determinada. Apareix quan les decisions comencen a tenir conseqüències que la informació disponible ja no permet anticipar.
La comptabilitat continua sent la base. El control financer permet detectar desviacions. La direcció financera converteix aquesta informació en alternatives i decisions.
La pregunta no és únicament si l'empresa és prou gran. La pregunta és si pot continuar decidint amb la informació que té.
Quin d'aquests senyals va aparèixer primer a la teva empresa?
Sobre l'autor