Dirección financiera y control de gestión
Tener beneficios no significa tener dinero
Por qué una empresa rentable puede quedarse sin liquidez y cómo relacionar el beneficio, el circulante y la previsión de tesorería.
Facturación récord. Cuenta de resultados en positivo. El equipo directivo celebra el mejor ejercicio de la compañía. Y, sin embargo, hay que pedir una línea de crédito de urgencia para pagar las próximas nóminas.
En más de 35 años dirigiendo áreas financieras y participando en comités de dirección, he visto repetirse esta escena. Una empresa puede ser rentable y tener dificultades para pagar. Una de las claves para entenderlo está en cómo gestiona el dinero que necesita para su actividad diaria: el circulante.
El malentendido más caro de la dirección de empresas
El beneficio y la caja responden a preguntas distintas. El beneficio mide el resultado contable de un periodo. La caja muestra el dinero disponible y los cobros y pagos que lo hacen variar.
La contabilidad sigue el criterio de devengo: los ingresos y gastos se reconocen cuando corresponde por la operación, aunque todavía no se hayan cobrado o pagado. Por eso una venta puede aumentar el beneficio mientras el dinero sigue pendiente de cobro.
Dos conceptos que conviene no confundir
Para tomar decisiones conviene distinguir el fondo de maniobra de las necesidades operativas de fondos. Suenan técnicos, pero responden a dos preguntas muy prácticas.
El fondo de maniobra es el activo corriente menos el pasivo corriente. También equivale a los recursos permanentes —patrimonio neto y financiación a largo plazo— que quedan después de financiar el activo no corriente. Ayuda a entender qué parte de la actividad a corto plazo se sostiene con financiación estable.
Las necesidades operativas de fondos, o NOF, reflejan los recursos que exige el funcionamiento habitual del negocio. Una aproximación sencilla es: clientes pendientes de cobro más existencias, menos proveedores pendientes de pago. Un cálculo completo incorpora otras partidas operativas y, según el criterio utilizado, una caja mínima para operar.
Dicho de forma sencilla: las NOF muestran cuánto dinero requiere el ciclo del negocio; el fondo de maniobra ayuda a ver qué parte está cubierta con recursos estables. Si esa cobertura resulta insuficiente, hay que financiar la diferencia o liberar dinero del propio ciclo. Ninguna cifra aislada sustituye una previsión de cobros y pagos.
El tiempo entre pagar y cobrar también se financia
Imaginemos una operación en la que la mercancía permanece 45 días en almacén. Tras venderla, el cliente tarda otros 60 días en pagar. Si el proveedor cobra a los 50 días de la compra, transcurren 55 días entre el pago y el cobro.
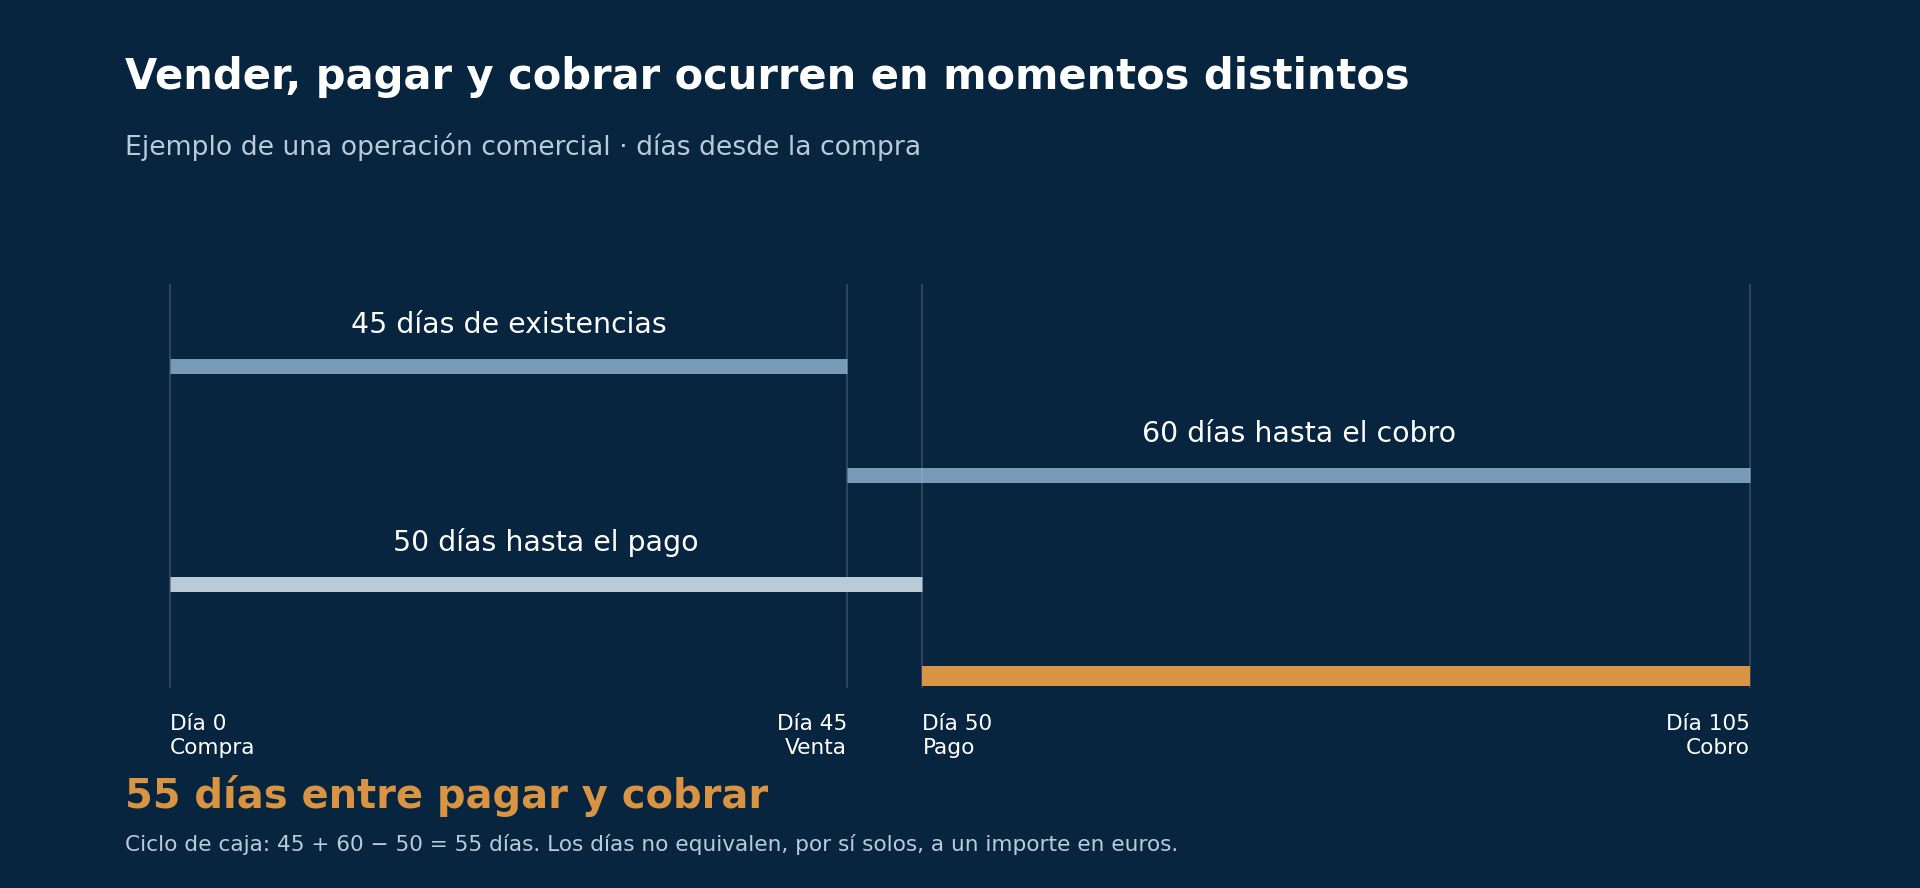
Estos días ayudan a entender el desfase. Para traducirlo a euros hay que calcular los saldos de clientes, existencias y proveedores con sus bases correspondientes: ventas, coste de las existencias vendidas y compras. No basta con multiplicar las ventas diarias por los días del ciclo.
El ejemplo: más beneficio y más dinero comprometido
Una empresa pasa de vender 5 millones de euros a 6,25 millones: crece un 25 %. Su beneficio neto sube de 400.000,00 a 550.000,00 €. Para ver qué ocurre con el circulante, supongamos los siguientes saldos al cierre de cada ejercicio:
| Concepto | Año 1 | Año 2 |
|---|---|---|
| Clientes pendientes de cobro | 800.000 € | 1.000.000 € |
| Existencias | 450.000 € | 562.500 € |
| Menos: proveedores pendientes de pago | 500.000 € | 625.000 € |
| NOF simplificadas | 750.000 € | 937.500 € |
Ejemplo ilustrativo: importes sin IVA ni otras partidas operativas. Se supone que los tres saldos crecen un 25 %. No son los saldos derivados del ciclo de días anterior.
El crecimiento exige mantener 187.500,00 € adicionales en el ciclo operativo. Ese dinero queda comprometido en la actividad y reduce la caja que esta podría liberar. No significa que toda esa cantidad deba pedirse al banco: puede cubrirse con caja generada por el negocio, recursos disponibles o financiación adicional.
Para saber si la caja aumenta o disminuye, hace falta completar el análisis. Supongamos que, además del beneficio de 550.000,00 €, el año 2 incluye 100.000,00 € de amortización contable, 350.000,00 € de inversiones pagadas y 150.000,00 € de devolución de préstamos. El resultado sería este:

En cifras: 550.000 € de beneficio + 100.000 € de amortización − 187.500 € de aumento de NOF − 350.000 € de inversiones − 150.000 € de devolución de préstamos = −37.500 € de variación de caja.
La amortización contable se suma porque reduce el beneficio sin suponer un pago en ese ejercicio. Devolver el principal de un préstamo, en cambio, consume caja sin ser un gasto de la cuenta de resultados.
Por qué crecer exige anticipar la financiación
En este ejemplo, la empresa obtiene 550.000,00 € de beneficio y termina el año con 37.500,00 € menos de caja. Si empezó con 100.000,00 €, acabaría con 62.500,00 €. El beneficio es real; también lo es la reducción del dinero disponible.
Eso no demuestra por sí solo que la empresa vaya a incumplir sus pagos. Para saberlo hay que mirar cuándo vencen, qué cobros se esperan y qué financiación está disponible. Además, un saldo positivo al cierre puede ocultar tensiones durante el año.
Esta es la cuestión que merece estar en la mesa de dirección: en negocios que cobran después de pagar y necesitan existencias, crecer suele exigir más financiación del circulante. Si se vende más, pero también se tarda más en cobrar o se acumula almacén, la presión puede ser aún mayor.
Por eso insisto en que un plan de expansión debe incluir cómo se va a financiar el crecimiento y en qué momento hará falta el dinero.
Cómo gestionar el circulante en la práctica
Gestionar el circulante no consiste en frenar las ventas. Consiste en que la empresa pueda sostenerlas. En la práctica, requiere trabajar sobre cinco decisiones:
- Cobrar con disciplina. Acordar condiciones claras, facturar a tiempo y actuar sobre vencimientos e incidencias antes de que se acumulen.
- Revisar las existencias. Distinguir el almacén necesario del exceso y del producto que apenas se mueve. Todo ello compromete dinero.
- Coordinar los pagos. Negociar condiciones viables con los proveedores y cumplir los plazos aplicables y pactados. Retrasar pagos sin acuerdo no es una solución sostenible.
- Prever la tesorería. Trabajar con una previsión semanal de las próximas 13 semanas, actualizada con cobros, nóminas, impuestos, deuda e inversiones, y conectada con el plan anual.
- Decidir la financiación con tiempo. Separar necesidades permanentes y estacionales, comprobar la financiación realmente disponible y asignar responsables a las medidas de mejora.
La idea que me gustaría que te lleves
El beneficio ayuda a entender la rentabilidad. La caja permite atender los compromisos. Una dirección financiera tiene que explicar ambos y relacionarlos con las decisiones de crecimiento, inversión y financiación.
La pregunta no es solo cuánto vamos a vender o ganar. También es cuánto dinero necesitaremos para conseguirlo y cuándo tendrá que estar disponible.
Si tu empresa está creciendo y quieres revisar si dispones del control financiero que necesitas, puedes solicitar una primera conversación para identificar qué conviene analizar con más detalle.
Sobre el autor