Direcció financera i control de gestió
Tenir beneficis no vol dir tenir diners
Per què una empresa rendible es pot quedar sense liquiditat i com relacionar el benefici, el circulant i la previsió de tresoreria.
Facturació rècord. Compte de resultats en positiu. L'equip directiu celebra el millor exercici de la companyia. I, tanmateix, cal demanar una línia de crèdit d'urgència per pagar les pròximes nòmines.
En més de 35 anys dirigint àrees financeres i participant en comitès de direcció, he vist repetir-se aquesta escena. Una empresa pot ser rendible i tenir dificultats per pagar. Una de les claus per entendre-ho és com gestiona els diners que necessita per a la seva activitat diària: el circulant.
El malentès més car de la direcció d'empreses
El benefici i la caixa responen a preguntes diferents. El benefici mesura el resultat comptable d'un període. La caixa mostra els diners disponibles i els cobraments i pagaments que la fan variar.
La comptabilitat segueix el criteri de meritació: els ingressos i les despeses es reconeixen quan correspon per l'operació, encara que no s'hagin cobrat o pagat. Per això una venda pot augmentar el benefici mentre els diners continuen pendents de cobrament.
Dos conceptes que convé no confondre
Per prendre decisions convé distingir el fons de maniobra de les necessitats operatives de fons. Sonen tècnics, però responen a dues preguntes molt pràctiques.
El fons de maniobra és l'actiu corrent menys el passiu corrent. També equival als recursos permanents —patrimoni net i finançament a llarg termini— que queden després de finançar l'actiu no corrent. Ajuda a entendre quina part de l'activitat a curt termini se sosté amb finançament estable.
Les necessitats operatives de fons, o NOF, reflecteixen els recursos que exigeix el funcionament habitual del negoci. Una aproximació senzilla és: clients pendents de cobrament més existències, menys proveïdors pendents de pagament. Un càlcul complet incorpora altres partides operatives i, segons el criteri utilitzat, una caixa mínima per operar.
Dit de manera senzilla: les NOF mostren quants diners requereix el cicle del negoci; el fons de maniobra ajuda a veure quina part està coberta amb recursos estables. Si aquesta cobertura és insuficient, cal finançar la diferència o alliberar diners del mateix cicle. Cap xifra aïllada substitueix una previsió de cobraments i pagaments.
El temps entre pagar i cobrar també es finança
Imaginem una operació en què la mercaderia roman 45 dies al magatzem. Després de vendre-la, el client triga 60 dies més a pagar. Si el proveïdor cobra als 50 dies de la compra, transcorren 55 dies entre el pagament i el cobrament.
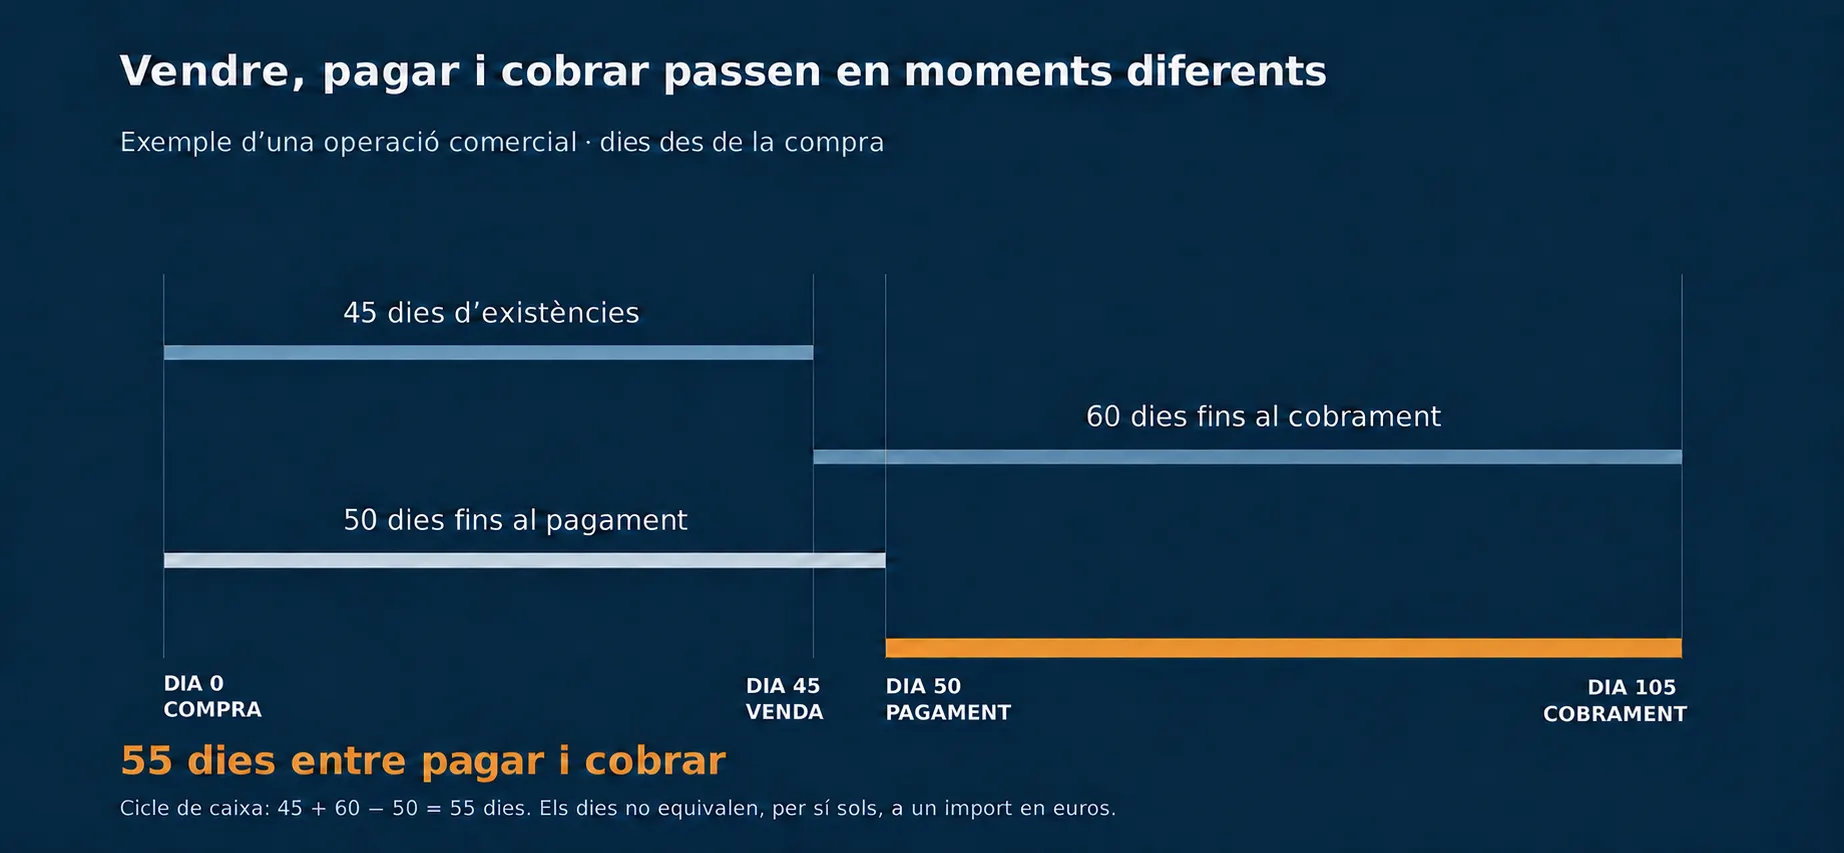
Aquests dies ajuden a entendre el desfasament. Per traduir-lo a euros cal calcular els saldos de clients, existències i proveïdors amb les bases corresponents: vendes, cost de les existències venudes i compres. No n'hi ha prou amb multiplicar les vendes diàries pels dies del cicle.
L'exemple: més benefici i més diners compromesos
Una empresa passa de vendre 5 milions d'euros a 6,25 milions: creix un 25 %. El seu benefici net puja de 400.000,00 a 550.000,00 €. Per veure què passa amb el circulant, suposem els saldos següents al tancament de cada exercici:
| Concepte | Any 1 | Any 2 |
|---|---|---|
| Clients pendents de cobrament | 800.000 € | 1.000.000 € |
| Existències | 450.000 € | 562.500 € |
| Menys: proveïdors pendents de pagament | 500.000 € | 625.000 € |
| NOF simplificades | 750.000 € | 937.500 € |
Exemple il·lustratiu: imports sense IVA ni altres partides operatives. Se suposa que els tres saldos creixen un 25 %. No són els saldos derivats del cicle de dies anterior.
El creixement exigeix mantenir 187.500,00 € addicionals en el cicle operatiu. Aquests diners queden compromesos en l'activitat i redueixen la caixa que podria alliberar. No vol dir que calgui demanar tota aquesta quantitat al banc: es pot cobrir amb caixa generada pel negoci, recursos disponibles o finançament addicional.
Per saber si la caixa augmenta o disminueix, cal completar l'anàlisi. Suposem que, a més del benefici de 550.000,00 €, l'any 2 inclou 100.000,00 € d'amortització comptable, 350.000,00 € d'inversions pagades i 150.000,00 € de devolució de préstecs. El resultat seria aquest:
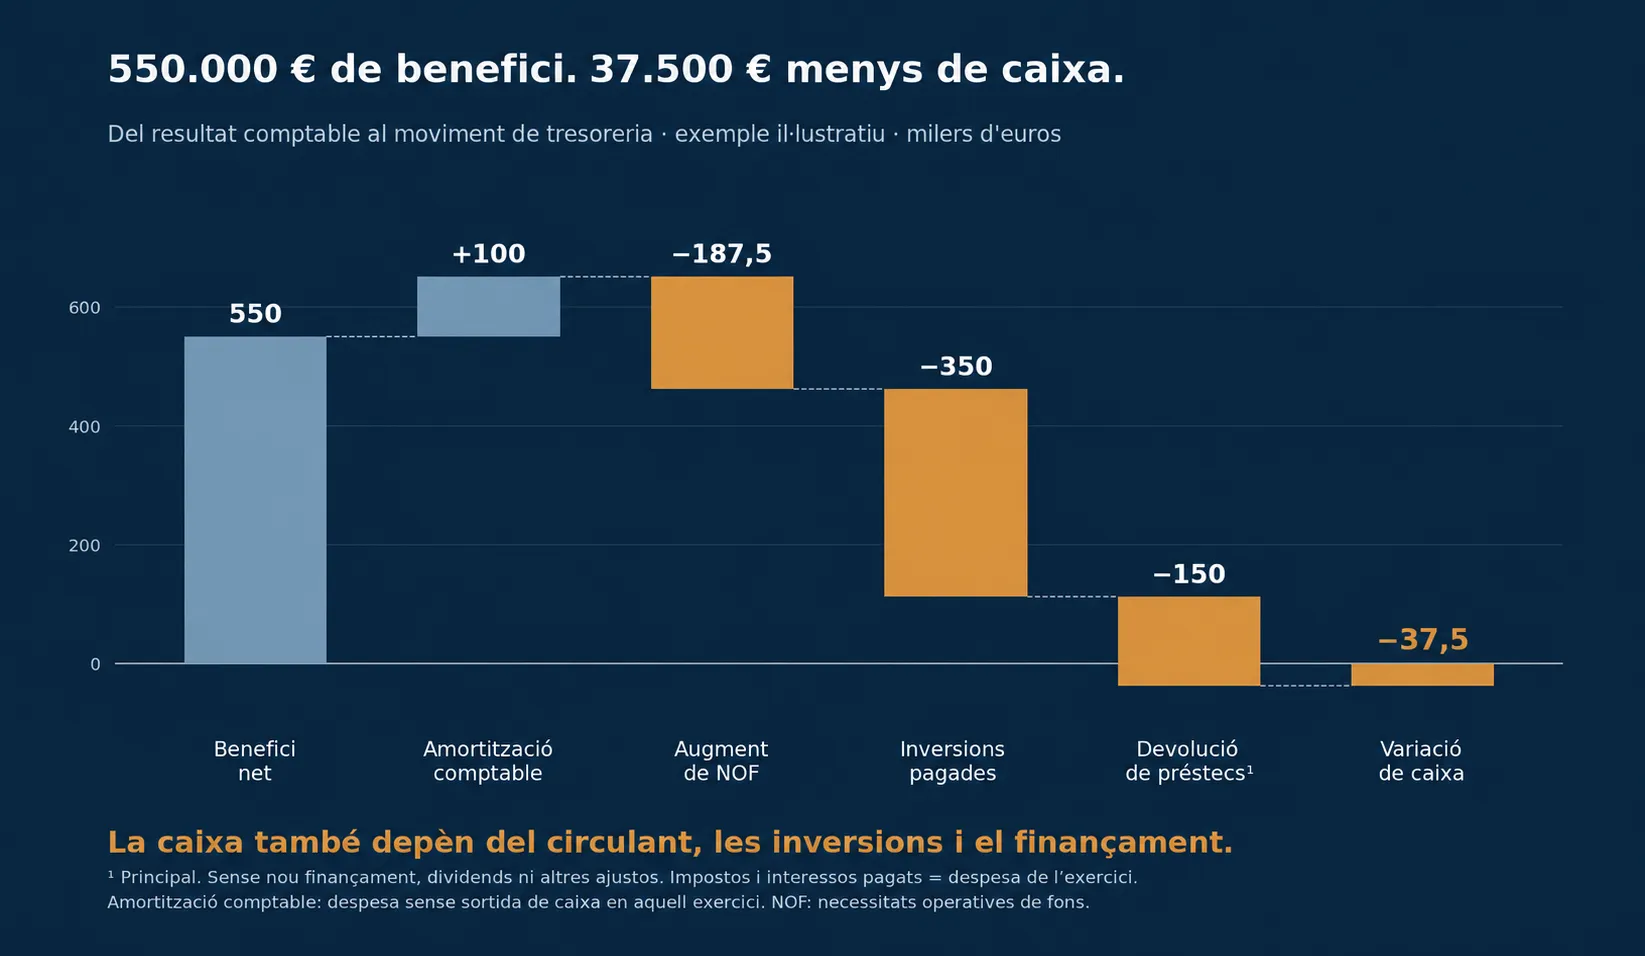
En xifres: 550.000 € de benefici + 100.000 € d'amortització − 187.500 € d'augment de NOF − 350.000 € d'inversions − 150.000 € de devolució de préstecs = −37.500 € de variació de caixa.
L'amortització comptable se suma perquè redueix el benefici sense suposar un pagament en aquell exercici. Retornar el principal d'un préstec, en canvi, consumeix caixa sense ser una despesa del compte de resultats.
Per què créixer exigeix anticipar el finançament
En aquest exemple, l'empresa obté 550.000,00 € de benefici i acaba l'any amb 37.500,00 € menys de caixa. Si va començar amb 100.000,00 €, acabaria amb 62.500,00 €. El benefici és real; també ho és la reducció dels diners disponibles.
Això no demostra per si sol que l'empresa hagi d'incomplir els pagaments. Per saber-ho cal mirar quan vencen, quins cobraments s'esperen i quin finançament hi ha disponible. A més, un saldo positiu al tancament pot amagar tensions durant l'any.
Aquesta és la qüestió que mereix ser a la taula de direcció: en negocis que cobren després de pagar i necessiten existències, créixer sol exigir més finançament del circulant. Si es ven més, però també es triga més a cobrar o s'acumula estoc, la pressió pot ser encara més gran.
Per això insisteixo que un pla d'expansió ha d'incloure com es finançarà el creixement i en quin moment caldran els diners.
Com gestionar el circulant a la pràctica
Gestionar el circulant no consisteix a frenar les vendes. Consisteix a fer que l'empresa les pugui sostenir. A la pràctica, requereix treballar sobre cinc decisions:
- Cobrar amb disciplina. Acordar condicions clares, facturar a temps i actuar sobre venciments i incidències abans que s'acumulin.
- Revisar les existències. Distingir l'estoc necessari de l'excés i del producte que gairebé no es mou. Tot això compromet diners.
- Coordinar els pagaments. Negociar condicions viables amb els proveïdors i complir els terminis aplicables i pactats. Retardar pagaments sense acord no és una solució sostenible.
- Preveure la tresoreria. Treballar amb una previsió setmanal de les pròximes 13 setmanes, actualitzada amb cobraments, nòmines, impostos, deute i inversions, i connectada amb el pla anual.
- Decidir el finançament amb temps. Separar necessitats permanents i estacionals, comprovar el finançament realment disponible i assignar responsables a les mesures de millora.
La idea que m'agradaria que t'emportessis
El benefici ajuda a entendre la rendibilitat. La caixa permet atendre els compromisos. Una direcció financera ha d'explicar tots dos i relacionar-los amb les decisions de creixement, inversió i finançament.
La pregunta no és només quant vendrem o guanyarem. També és quants diners necessitarem per aconseguir-ho i quan hauran d'estar disponibles.
Si la teva empresa està creixent i vols revisar si disposes del control financer que necessites, pots sol·licitar una primera conversa per identificar què convé analitzar amb més detall.
Sobre l'autor